





e-Arşiv fatura nedir, kimler için zorunlu, nasıl kesilir?
Yayın: 11 Kasım 2026
Kısa cevap
e-Arşiv fatura, e-Fatura sistemine kayıtlı olmayan alıcıya kesilen elektronik faturadır: son tüketiciye ya da e-Fatura mükellefi olmayan firmaya. Yeni bir belge türü değildir; kâğıt faturayla aynı hukuki niteliği taşır. Elektronik düzenlenir, GİB'e raporlanır, alıcıya kâğıt ya da elektronik olarak iletilir. 1 Ocak 2026'dan itibaren e-Arşiv'e kayıtlı olmayan mükelleflerin de faturaları tutar sınırı olmadan e-Arşiv olarak düzenlenir; e-Fatura kullanıcıları için e-Arşiv zaten zorunludur.
e-Arşiv fatura nedir, ne demek?
e-Arşiv fatura, 509 Sıra No.lu VUK Genel Tebliğinde tanımlanan, elektronik ortamda düzenlenen, saklanan ve ibraz edilen faturadır. Alıcısı e-Fatura sistemine kayıtlı değildir: bireysel müşteri, e-Fatura'ya geçmemiş bir firma ya da vergi mükellefi olmayan bir kurum olabilir.
Tebliğin ifadesiyle e-Arşiv fatura yeni bir belge türü değildir; Vergi Usul Kanunu'ndaki "fatura" ile aynı hukuki niteliktedir. Fark kâğıdın yerine elektronik ortamın gelmesidir: fatura elektronik düzenlenir, satıcı tarafından elektronik saklanır ve bilgileri GİB'e rapor olarak aktarılır.
"e-Arşiv" adı bazen "elektronik arşiv" diye aranır ve belge saklama hizmeti sanılır. Burada kastedilen arşiv hizmeti değil, faturanın kendisidir.
e-Arşiv fatura ile e-Fatura arasındaki fark
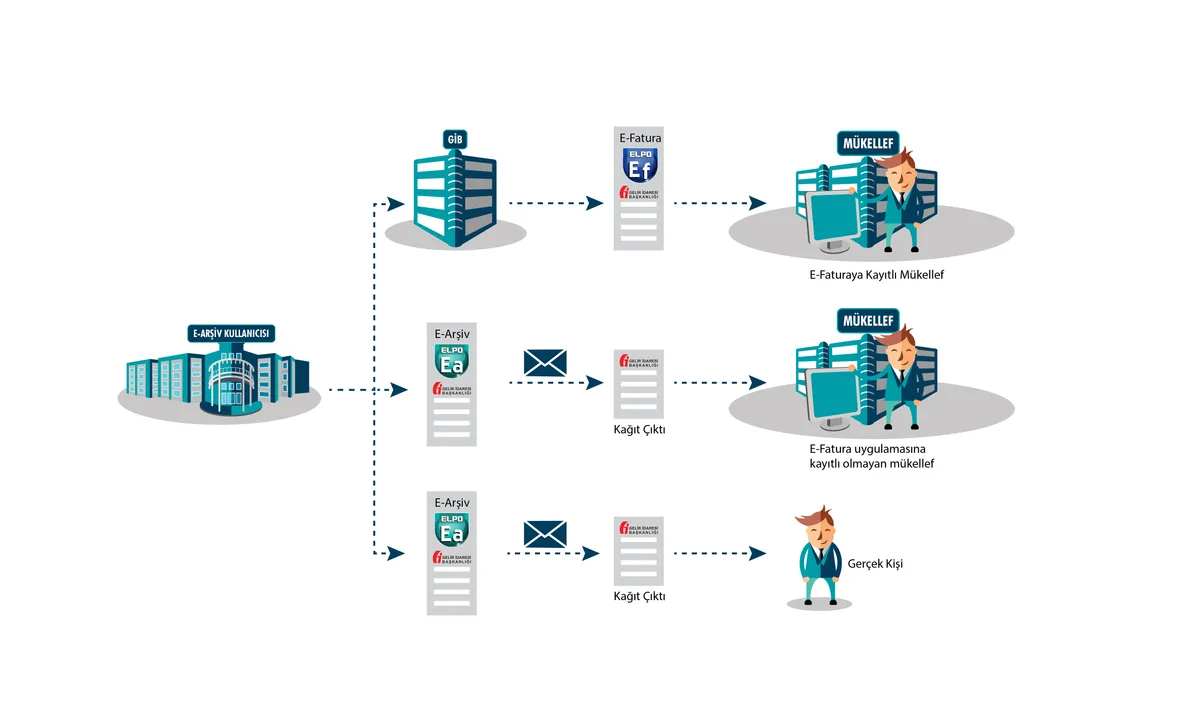
Hangisinin kesileceğini satıcı değil, alıcı belirler. Alıcı e-Fatura sistemine kayıtlıysa fatura e-Fatura olarak kesilir; Tebliğ, iki taraf da e-Fatura kullanıcısıysa aralarındaki bütün faturaların e-Fatura olmasını şart koşar. Alıcı kayıtlı değilse fatura e-Arşiv olarak kesilir.
İletimde de fark vardır: e-Fatura GİB üzerinden alıcının gelen kutusuna gider. e-Arşiv faturanın bilgisi GİB'e rapor olarak gider, faturanın kendisi alıcıya kâğıt ya da elektronik olarak iletilir. Ayrıntılı karşılaştırma için: e-Fatura ile e-Arşiv farkı.
- Alıcı e-Fatura'ya kayıtlı → e-Fatura.
- Alıcı e-Fatura'ya kayıtlı değil (bireysel ya da mükellef olmayan) → e-Arşiv fatura.
- Aynı satıcı iki belgeyi de keser; hangisinin çıkacağı her faturada alıcıya bakılarak seçilir.
e-Arşiv fatura zorunluluğu: kimler için zorunlu?
Kural 509 Sıra No.lu VUK Genel Tebliğinin IV.2.4 bölümündedir. Üç durum vardır:
- e-Fatura kullanıcıları e-Arşiv'e de geçmek zorundadır; e-Fatura'ya kayıtlı olmayan alıcıya kesecekleri fatura e-Arşiv olur.
- e-Arşiv'e geçmemiş mükellefler için 1 Ocak 2025 – 31 Aralık 2025 arasında vergiler dahil 3 bin TL'yi aşan faturalar e-Arşiv olarak düzenlenmek zorundaydı.
- 1 Ocak 2026'dan itibaren bu mükelleflerin faturaları tutar sınırı olmadan e-Arşiv olarak düzenlenir. Tebliğin V.7 ve VIII. bölümlerindeki istisnalar ayrıdır.
e-Arşiv zorunluluğuna uyulmazsa ne olur?
Tebliğe göre e-Arşiv olarak düzenlenmesi gereken bir fatura kâğıt olarak düzenlenirse, Vergi Usul Kanunu'nun 353. maddesindeki özel usulsüzlük cezası her fatura için ayrı uygulanır. Ceza yalnız faturayı kesen satıcıya değil, faturayı kâğıt olarak kabul eden alıcı mükellefe de kesilir.
Ceza tutarı burada verilmiyor, çünkü her yıl yeniden değerleme oranıyla güncelleniyor. Güncel tutar için GİB duyurularına bakın.
e-Arşiv fatura nasıl kesilir?
Tebliğe göre e-Arşiv fatura iki yoldan kesilir: GİB'in sunduğu e-Belge portali (e-Arşiv Portal) üzerinden ya da GİB'den izin almış bir özel entegratörün sistemiyle. Adımlar ikisinde de benzer:
- Alıcıyı girin. Alıcı e-Fatura'ya kayıtlıysa e-Arşiv değil e-Fatura kesilmelidir; ilk kontrol alıcının durumudur.
- Faturanın tipini seçin: satış, iade, tevkifat, istisna, özel matrah ya da konaklama vergisi.
- Gönderim şeklini seçin: kâğıt mı, elektronik mi. Satış internetten yapıldıysa internet satışı bilgilerini girin (aşağıda).
- Mal ya da hizmet satırlarını, miktarı, birim fiyatı ve vergi oranını yazın.
- Faturayı onaylayın. Fatura elektronik imzalanır ya da mali mühürle mühürlenir; bilgisi GİB'e e-Arşiv raporuyla aktarılır.
- Alıcıya iletin: e-posta ya da kısa mesaj bağlantısıyla elektronik, ya da çıktı alıp kâğıt olarak.
e-Arşiv Portal mı, özel entegratör mü?
GİB'in e-Arşiv Portal'ı, ayda birkaç fatura kesen ve muhasebe programı kullanmayan işletme için yeterli olabilir. Fatura elle tek tek girilir; programınızla bağlantı, toplu kesim, logolu şablon ya da hatalı faturayı göndermeden önce yakalayan denetim yoktur.
Özel entegratör, faturayı ERP ya da muhasebe programından keser, alıcının e-Fatura'ya kayıtlı olup olmadığına bakarak doğru belgeyi seçer, toplu gönderim yapar ve belgeyi sizin adınıza saklar. Fatura adedi arttıkça elle giriş hem zaman alır hem hata doğurur; o noktada entegratöre geçilir.
ELPO, GİB'in özel entegratör listesindedir ve 2015'ten beri özel entegratör olarak çalışır. Entegratör seçerken neye bakılacağı ayrı yazıda: özel entegratör nedir, nasıl seçilir.
e-Arşiv faturada bulunması zorunlu bilgiler
Tebliğin IV.2.3 bölümüne göre e-Arşiv faturada şunlar bulunur:
- Faturanın düzenlenme tarihi ve sıra numarası.
- Faturayı düzenleyenin adı, soyadı ya da ticaret unvanı, iş adresi, vergi dairesi ve vergi kimlik numarası.
- Müşterinin adı, soyadı ya da ticaret unvanı; varsa vergi dairesi ve vergi kimlik numarası.
- Malın ya da hizmetin cinsi, miktarı, fiyatı ve tutarı.
- Vergi türü, oranı ve tutarı.
- Malın teslim tarihi ve irsaliye numarası (irsaliye düzenlendiyse).
- GİB'in belirlediği karekod ya da barkod.
İnternet satışında e-Arşiv fatura
İnternetten yapılan satışın e-Arşiv faturası alıcıya elektronik olarak iletilmek zorundadır (Tebliğ IV.2.4.5). Faturaya şu bilgiler eklenir:
- "Bu satış internet üzerinden yapılmıştır." ibaresi.
- Satışın yapıldığı web adresi.
- Ödeme şekli ve ödeme tarihi.
- Gönderiyi taşıyan firmanın adı ve vergi ya da T.C. kimlik numarası, gönderim tarihi.
- İade bölümü: Tebliğe göre çıktıdaki iade bölümünü alıcı imzalarsa bu bölüm gider pusulası yerine geçer.
e-Arşiv faturada ıslak imza ve kaşe zorunlu mu?
Elektronik iletilen e-Arşiv faturada ıslak imza ve kaşe aranmaz; fatura elektronik imza ya da mali mühürle imzalanmıştır.
Kâğıt çıktıda kural baskı rengine bağlıdır (Tebliğ V.3). GİB logosu ve ibaresi renkli basılır. Saklanan elektronik nüsha renkliyse kâğıt nüsha siyah-beyaz basılabilir; bu durumda çıktıya ıslak imza (ya da önceden basılı imza) ve kaşe konur. El terminaliyle fatura düzenleyenler (Tebliğ V.5.2) bu kuralın dışındadır.
e-Arşiv fatura iptali ve itirazı
Yanlış kesilen e-Arşiv faturanın iptali ve alıcının itirazı için süreler ve yöntem ayrı yazıda: e-Arşiv fatura iptali ve itiraz süresi.
e-Arşiv faturanın GİB'e raporlanması
e-Arşiv fatura, e-Fatura gibi GİB üzerinden alıcıya gitmez; faturaların bilgisi e-Arşiv raporuyla GİB'e aktarılır (Tebliğ V.8). Rapor elektronik sertifikayla, zaman damgalı olarak imzalanır. Raporlama süresini ve yöntemini GİB belirler ve duyurur.
Özel entegratörle çalışan firma raporu kendisi hazırlamaz; entegratör keser, raporlar ve saklar. Raporlamanın yapılmış olması, faturayı saklama ve istendiğinde gösterme yükümlülüğünü kaldırmaz.
ELPO e-Arşiv fatura programında ne var?
e-Arşiv fatura, e-Fatura ile aynı portaldan kesilir; ayrı program kurulmaz. Alıcıya göre hangi belgenin çıkacağı formda seçilir. Ödeme de ayrı değildir: e-Arşiv, e-Fatura ve e-İrsaliye aynı kontör bakiyesinden düşer, satın alınan kontör iki yıl geçerlidir, kurulum ve aylık ücret yoktur.
- Alıcı yazılırken kayıtlı alıcılar önerilir; seçince adres ve vergi dairesi kendiliğinden dolar.
- Kâğıt ya da elektronik gönderim her faturada seçilir.
- İnternet satışı için web adresi, ödeme ve kargo bilgileri ayrı alanlarda girilir.
- Yolcu beraber eşya faturası pasaport bilgileri ve aracı kurumla e-Arşiv olarak kesilir.
- Satış, iade, tevkifat, istisna, özel matrah ve konaklama vergisi tipleri GİB kod listelerinden seçilir.
- Fatura iş kuralları, GİB şeması ve şematrondan geçmeden gönderilmez; hata alan adıyla ekranda görünür.
- Gönderimden sonra sonuç izlenir; belge reddedilirse sebebiyle uyarı çıkar.
- Logolu PDF şablonu; şablon tasarımında yapay zekâ desteği.
- Seçilen ya da bütün belgeler PDF/XML olarak indirilir, liste Excel/CSV olarak alınır.
- ERP ya da ön muhasebe programından API ile kesim; ön muhasebe de gerekiyorsa SmartERP aynı işi tek üründe yapar.
e-Arşiv'e geçerken kontrol listesi
- Müşterilerinizin ne kadarı e-Fatura'ya kayıtlı? Kayıtlılara e-Fatura, kalanlara e-Arşiv kesilecek.
- Ayda kaç fatura kesiyorsunuz? Birkaç faturada GİB portalı yetebilir; adet arttıkça entegratör.
- İnternetten satış yapıyor musunuz? Web adresi, ödeme ve kargo bilgileri faturaya girmeli.
- Faturayı hangi programdan kesiyorsunuz? Program entegratöre bağlanmalı, aynı fatura iki kez girilmemeli.
- Kâğıt çıktı veriyor musunuz? Renkli basılmıyorsa ıslak imza ve kaşe gerekir.
- Entegratör GİB listesinde mi? Listeyi ebelge.gib.gov.tr üzerinden kontrol edin.
Hangi programla çalıştığınızı ve ayda kaç fatura kestiğinizi yazın, size uyan kurulumu anlatalım.
Sık sorulan sorular
e-Arşiv fatura nedir?
e-Fatura sistemine kayıtlı olmayan alıcıya kesilen elektronik faturadır. Kâğıt faturayla aynı hukuki niteliktedir; elektronik düzenlenir, GİB'e raporlanır, alıcıya kâğıt ya da elektronik iletilir.
e-Arşiv ne demek, e-Fatura ne demek?
İkisi de elektronik faturadır. e-Fatura iki taraf da sisteme kayıtlıyken kesilir ve GİB üzerinden alıcının gelen kutusuna gider. e-Arşiv, alıcı kayıtlı değilse kesilir ve alıcıya kâğıt ya da elektronik iletilir.
e-Arşiv fatura zorunlu mu?
e-Fatura kullanıcıları için zorunludur. e-Arşiv'e kayıtlı olmayan mükelleflerin faturaları da 1 Ocak 2026'dan itibaren tutar sınırı olmadan e-Arşiv olarak düzenlenir (509 Sıra No.lu VUK Genel Tebliği IV.2.4.3; V.7 ve VIII. bölüm istisnaları hariç).
3 bin TL sınırı hâlâ geçerli mi?
Hayır. Vergiler dahil 3 bin TL sınırı 1 Ocak – 31 Aralık 2025 dönemi içindi. 2026'dan itibaren tutar sınırı yoktur.
e-Arşiv faturada ıslak imza zorunlu mu?
Elektronik iletilen faturada hayır. Kâğıt çıktı siyah-beyaz basılırsa (elektronik nüsha renkliyken izinlidir) ıslak imza ya da önceden basılı imza ve kaşe gerekir.
e-Arşiv faturayı nereden keserim?
GİB'in e-Arşiv Portal'ından ya da GİB'den izinli bir özel entegratörün sisteminden. Muhasebe programından kesim ve toplu gönderim için entegratör gerekir.
e-Arşiv fatura programı ayrı mı alınır?
ELPO'da hayır. e-Arşiv, e-Fatura ile aynı portaldan ve aynı kontör bakiyesinden kesilir; ayrı başvuru ve ayrı paket yoktur.
İnternet satışında e-Arşiv fatura kâğıt olarak verilebilir mi?
Fatura alıcıya elektronik iletilmek zorundadır. Faturada "Bu satış internet üzerinden yapılmıştır." ibaresi, web adresi, ödeme ve kargo bilgileri bulunur.
e-Arşiv irsaliye diye bir belge var mı?
e-Arşiv yalnız fatura içindir. Elektronik irsaliyenin adı e-İrsaliye'dir ve ayrı bir uygulamadır; ELPO'da e-İrsaliye de aynı portaldan ve aynı kontörden kesilir.
Yanlış kesilen e-Arşiv fatura iptal edilir mi?
Edilir; süre ve yöntem ayrı yazıda: e-Arşiv fatura iptali ve itiraz süresi.